

El éxito de una reforma empieza mucho antes de tener las llaves. Empieza cuando todavía estás buscando piso y necesitas saber cuánto te costará realmente convertirlo en la vivienda que quieres.
Encontrar una vivienda de segunda mano que te gusta es solo el principio. Después vienen la compraventa, la hipoteca, el proyecto, las licencias, la obra, las instalaciones, los acabados, el mobiliario… Y, con todo ello, una pregunta que conviene responder cuanto antes: ¿cuánto va a costar realmente esta vivienda?
En A54insitu creemos que una operación de compra y reforma debe estudiarse como un todo. No basta con encontrar un piso que encaje en tu presupuesto de compra. Hay que comprobar que también puedes transformarlo en la vivienda que necesitas, con el alcance de obra que deseas y sin que el coste final se aleje de tus posibilidades.
Por eso, nuestro trabajo no empieza cuando recibimos las llaves. Empieza mucho antes, cuando todavía estás buscando en Idealista.
En este artículo repasamos los principales pasos para comprar una vivienda de segunda mano y reformarla en Zaragoza, qué gastos debes prever, cómo estudiar la financiación y por qué conocer el coste global desde el principio puede cambiar por completo el resultado de la operación.
Antes de comprar un piso para reformar: poner los números sobre la mesa
Vamos a partir de una hipótesis: aceptamos como bueno el precio de salida de la vivienda.
No entraremos aquí en los márgenes de negociación, en la voracidad del mercado ni en las visitas frustradas por compradores telefónicos e inversores que trastabillan el proceso. Seguro que más de uno nos leerá y recordará cómo le voló un piso de las manos porque alguien se coló en la visita y lo compró por teléfono. No son leyendas urbanas.
Pero hoy vamos a centrarnos en otra cuestión: qué ocurre cuando encuentras una vivienda, puedes comprarla y quieres reformarla.
Lo primero es calcular el dinero que exige la operación completa.
¿Qué gastos hay que sumar al precio de compra de una vivienda?
En una vivienda de segunda mano situada en Aragón, uno de los principales costes asociados a la compraventa es el Impuesto sobre Transmisiones Patrimoniales (ITP).
Para nuestro ejemplo utilizaremos el tipo general del 8 %, sin perjuicio de los tipos superiores que corresponden a determinados valores o de posibles beneficios fiscales.
A este impuesto hay que añadir los gastos de formalización de la compraventa: notaría, Registro de la Propiedad y, si se contrata, gestoría. Si compras con hipoteca, debes contar también con la tasación y con los posibles gastos o comisiones que correspondan según las condiciones pactadas.
Como primera aproximación, recomendamos reservar entre un 9 % y un 11 % adicional sobre el precio de compra para cubrir los impuestos y los gastos asociados a la adquisición.
Es una previsión orientativa, no un porcentaje fijo: el importe definitivo depende de la fiscalidad aplicable, la base imponible y las circunstancias de cada operación.
Ejemplo: ¿cuánto cuesta comprar un piso de 200.000 € en Zaragoza?
| Concepto | Estimación |
|---|---|
| Precio de compra | 200.000 € |
| ITP general (8 %) | 16.000 € |
| Otros gastos y margen de previsión | 2.000–6.000 € |
| Reserva adicional estimada | 18.000–22.000 € |
| Coste de adquisición estimado | 218.000–222.000 € |
Esta estimación es una previsión inicial, no una liquidación de gastos. Presupone que el ITP se aplica sobre 200.000 € y reserva un margen para los demás costes de la operación.
En Aragón, si existe un valor de referencia catastral superior al precio pactado, puede ser ese valor el que determine la base imponible. Conviene comprobarlo antes de comprometerse.
La primera conclusión es sencilla: una vivienda anunciada por 200.000 € no cuesta necesariamente 200.000 €.
En nuestro ejemplo, el coste de adquisición que utilizaremos para planificar se sitúa entre 218.000 y 222.000 €, antes de empezar cualquier obra.
La hipoteca: cuánto dinero necesitas tener ahorrado para comprar
Una vez conocido el coste de adquisición, toca estudiar la financiación.
Aunque existen operaciones que pueden alcanzar porcentajes de financiación superiores, vamos a utilizar como hipótesis una hipoteca que cubre el 80 % del precio de compra.
La financiación real dependerá de la entidad, de la solvencia del comprador y de la tasación.
| Concepto | Importe |
|---|---|
| Precio de compra | 200.000 € |
| Hipoteca del 80 % del precio | 160.000 € |
| Entrada del comprador (20 %) | 40.000 € |
| Gastos y reserva de compra | 18.000–22.000 € |
| Ahorro necesario para comprar | 58.000–62.000 € |
Es decir, para comprar esta vivienda de 200.000 €, necesitarías disponer de unos 58.000–62.000 € de fondos propios, suponiendo que el banco financie el 80 % del precio y que la tasación y las condiciones de la operación permitan ese préstamo.
Si la financiación alcanzase el 90 %, la entrada bajaría a 20.000 € y, con la misma previsión de gastos, el ahorro inicial necesario sería de unos 38.000–42.000 €.
Pero no conviene organizar una operación contando con ese 90 % hasta que la entidad confirme que es viable.
Hay otro matiz importante: el porcentaje financiado puede calcularse sobre el precio de compra o sobre la tasación, según la política de la entidad. Si la tasación resulta inferior al precio, el comprador podría necesitar más fondos propios de los previstos.
Y atención: estos importes solo cubren la compra, no la reforma.


Ejemplo orientativo: 40.000 € de entrada más 18.000–22.000 € de impuestos y gastos. La reforma se calcula aparte.
¿Cuándo hay que hablar con el banco si quieres comprar para reformar?
Cuanto antes. Idealmente, antes de realizar una oferta vinculante o entregar unas arras.
En esta primera conversación hay que estudiar la capacidad de endeudamiento, los ahorros disponibles, la estabilidad de los ingresos y el importe de financiación razonablemente alcanzable.
Pero, si vas a reformar, falta una pieza fundamental: el presupuesto de la obra.
No es lo mismo solicitar una hipoteca para comprar una vivienda en buen estado que plantear la compra de un piso que necesita una intervención importante.
Si el dinero disponible se agota con la entrada y los impuestos, quizá la compra sea viable, pero la operación completa no.
Por eso, en A54insitu proponemos estudiar conjuntamente la compra y la reforma desde el principio.
El momento decisivo: estudiar la vivienda antes de comprarla
Aquí es donde entra el trabajo del equipo técnico.
Una fotografía puede enamorarte de una vivienda. Una visita puede confirmar que tiene luz, buenas proporciones o una ubicación interesante.
Pero ninguna de las dos cosas te dice, por sí sola, cuánto costará transformarla.
Antes de comprar, conviene analizar al menos cuatro cuestiones:
- El alcance de la reforma: qué quieres cambiar y qué necesitas cambiar realmente.
- La viabilidad técnica: distribución, estructura, instalaciones, ventilación, carpinterías y posibles condicionantes de la comunidad o del edificio.
- La viabilidad administrativa: qué actuaciones requieren proyecto, licencia u otros trámites y cuáles son las condiciones urbanísticas aplicables.
- El coste global: obra, honorarios técnicos, licencias, impuestos, mobiliario, equipamiento y un margen razonable para imprevistos.
No todas las viviendas necesitan un proyecto de la misma complejidad ni todas las reformas cuestan lo mismo por metro cuadrado.
El estado inicial, la calidad de los acabados, las instalaciones, la distribución y las decisiones de diseño condicionan el presupuesto.
La cuestión no es tener un presupuesto de obra cerrado antes de comprar.
La cuestión es tener información suficiente para tomar una decisión consciente.
En A54insitu, el estudio de una reforma puede empezar mientras estás buscando vivienda. Analizar una opción antes de comprarla permite descartar operaciones que no encajan y detectar otras cuyo potencial no resulta evidente a primera vista.

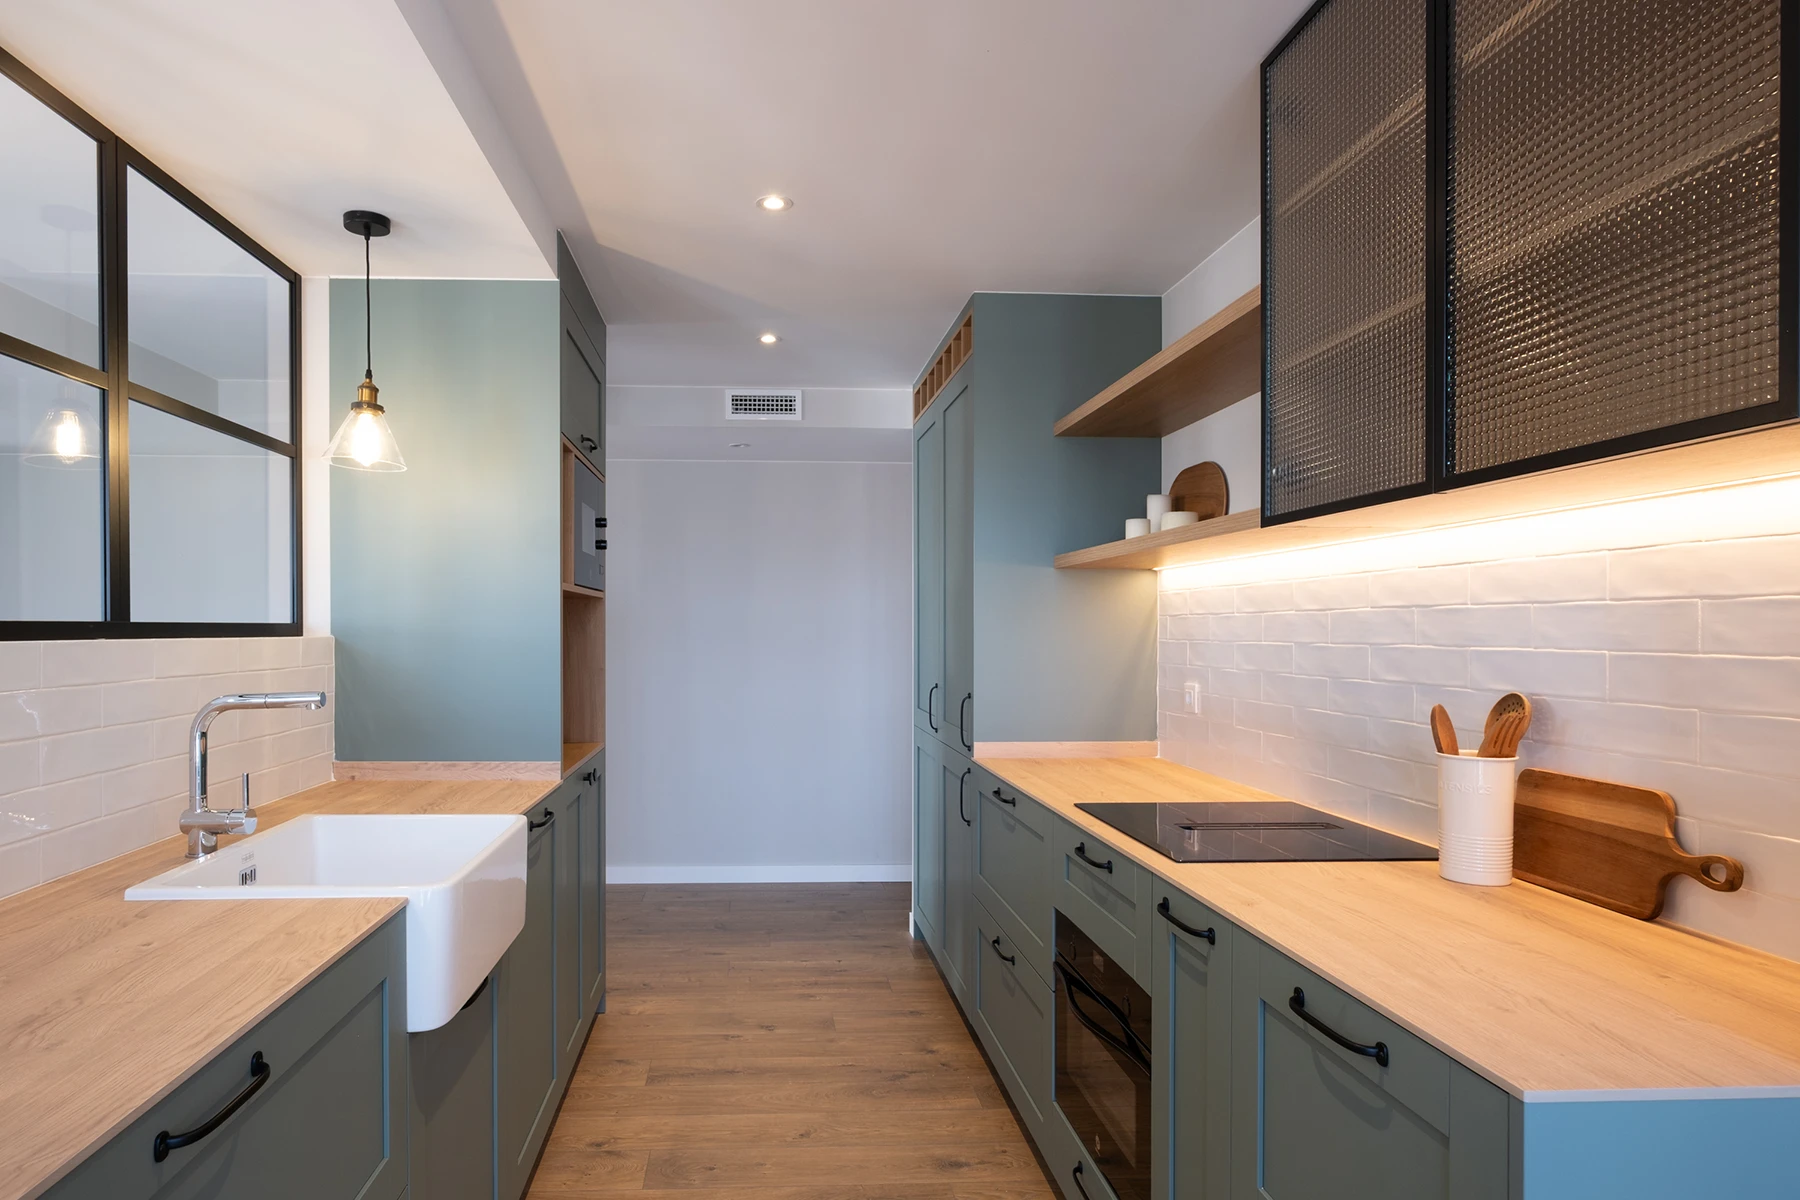
Proyecto Miguel Servet: reforma integral de vivienda en Zaragoza.
Cuánto cuesta comprar y reformar un piso de 80 m²: un ejemplo con números
Pongamos cifras a la operación.
Imaginemos una vivienda de 80 m², anunciada por 200.000 €, que necesita una reforma integral.
Para el ejercicio, estimamos un coste de ejecución de 900 €/m², sin IVA.
Es una hipótesis de trabajo, no una tarifa aplicable a cualquier vivienda ni un presupuesto contractual.
Para que la cifra tenga sentido, debemos definir qué incluye: demoliciones, albañilería, instalaciones, revestimientos, carpinterías, equipamiento de cocina y baño y demás partidas.
Si determinados elementos quedan fuera, habrá que añadirlos al presupuesto.
Presupuesto estimado de compra y reforma integral
| Partida | Estimación |
|---|---|
| Compra de la vivienda | 200.000 € |
| ITP (8 %) | 16.000 € |
| Otros gastos de compra, hipótesis de trabajo | 2.000 € |
| Ejecución de la reforma: 80 m² × 900 €/m² | 72.000 € |
| IVA de obra (21 %) | 15.120 € |
| Proyecto y honorarios técnicos, hipótesis de trabajo | 9.680 € |
| Licencias, ICIO y tasas, provisión orientativa | 3.000 € |
| Reserva para imprevistos, 10 % de la ejecución con IVA | 8.712 € |
| Desembolso total estimado | 326.512 € |
En este cálculo suponemos que los honorarios técnicos ascienden a 8.000 € más el 21 % de IVA.
La provisión de 3.000 € para licencias, ICIO y tasas es ilustrativa: habrá que sustituirla por el cálculo correspondiente al municipio y a la intervención concreta.
La tabla utiliza 2.000 € como hipótesis para otros gastos de compra. No debe confundirse con la reserva general del 9–11 % explicada en el primer apartado.
Para una operación real, habrá que sustituir ambas estimaciones por los costes efectivos y comprobar que no se contabiliza dos veces ninguna partida.

El coste global estimado incluye el precio de compra, los impuestos y gastos, la obra, el IVA, los honorarios, las licencias y los imprevistos.
¿Por qué calculamos el IVA de la reforma al 21 %?
Porque es el tipo general y la hipótesis prudente para elaborar un presupuesto preliminar de una reforma integral.
No conviene construir la viabilidad económica de la compra sobre la expectativa de que toda la obra tributará al 10 %.
El tipo reducido existe, pero su aplicación depende de requisitos concretos.
En determinadas obras de renovación o reparación de viviendas, por ejemplo, el destinatario debe ser una persona física que utilice el inmueble para uso particular, la construcción debe haber finalizado al menos dos años antes y el coste de los materiales aportados por quien ejecuta la obra no puede superar el 40 % de la base imponible.
En una reforma integral con abundante suministro de materiales, este último requisito puede impedir la aplicación del tipo reducido.
No basta con que la obra se realice en una vivienda ni con que se denomine «reforma integral».
Por eso, para planificar el desembolso, calculamos inicialmente el 21 % y solo aplicamos el 10 % cuando se ha comprobado que la operación cumple los requisitos fiscales.
El ejemplo tampoco incluye mobiliario suelto, mudanza, alojamiento temporal ni otros gastos personales.
Si la estimación de 900 €/m² no incluye armarios, electrodomésticos, iluminación decorativa o determinados equipamientos, habrá que presupuestarlos aparte.
El precio anunciado no es el presupuesto total
Un piso anunciado por 200.000 € puede exigir un desembolso total próximo a 327.000 € cuando se compra y se reforma.
Y aquí aparece la pregunta verdaderamente importante: ¿era esta la vivienda que podías permitirte?
Si el presupuesto total disponible era de 250.000 €, el problema no se resuelve negociando unos pocos miles de euros.
Habrá que replantear el alcance de la obra, buscar otra vivienda o revisar la financiación antes de comprometerse.

Proyecto Corona de Aragón: reforma integral de un ático con terraza en Zaragoza.
Hacer una oferta por un piso para reformar: comprar con información
Cuando una vivienda encaja, llega el momento de realizar una oferta.
Antes de hacerlo, conviene haber contrastado el precio, revisado la documentación disponible, estudiado la viabilidad de la reforma y hablado con el banco sobre la capacidad de financiación.
La oferta no tiene por qué incorporar un proyecto completamente desarrollado, pero sí debería apoyarse en una estimación razonable del coste de la operación.
También es importante no confundir una conversación preliminar con el banco con una concesión hipotecaria firme.
La aprobación dependerá del análisis financiero, de la documentación del inmueble y de la tasación, entre otros factores.
En esta fase, el asesoramiento técnico permite saber si el precio de salida sigue teniendo sentido cuando se incorporan los costes de transformación.
El contrato de arras: asegurar la compra y aprovechar el tiempo para proyectar
Las arras son un contrato privado por el que las partes formalizan su compromiso de compraventa y pactan unas condiciones, entre ellas el precio, el plazo para escriturar y las consecuencias de un incumplimiento.
Es importante saber qué tipo de arras se firma.
Las arras penitenciales, previstas en el artículo 1454 del Código Civil, permiten desistir en los términos pactados: el comprador pierde la cantidad entregada y, si desiste el vendedor, este debe devolverla duplicada.
No debe darse por hecho que cualquier entrega a cuenta tiene automáticamente ese efecto; la redacción del contrato importa.
En Aragón, como en el resto de España, recomendamos revisar cuidadosamente las condiciones, el plazo para escriturar y las consecuencias de que la financiación no llegue a formalizarse.
Si la operación depende de una hipoteca, conviene estudiar si debe incorporarse una condición específica de financiación y cómo debe redactarse.
¿Por qué empezar el proyecto de reforma durante las arras?
Porque el tiempo entre las arras y la escritura puede aprovecharse para adelantar el diseño, definir el alcance de la reforma, preparar mediciones y presupuestos y comprobar los trámites administrativos necesarios.
No significa que debas encargar a ciegas un proyecto completo antes de saber si la compra saldrá adelante.
Recomendamos organizar el trabajo técnico por fases:
- Estudio previo: distribución, viabilidad, alcance de la intervención y estimación económica.
- Desarrollo del proyecto: definición del diseño, soluciones técnicas, mediciones y documentación necesaria, según el encargo y la intervención.
- Preparación de la obra: presupuesto contrastado, trámites administrativos y coordinación de los siguientes pasos.
El alcance y el precio de cada fase deben quedar pactados por escrito.
Así, el comprador puede decidir hasta dónde avanzar según el calendario de la compraventa y el grado de seguridad de la operación.
Si finalmente la compra no se formaliza, habrá que liquidar los trabajos efectivamente realizados conforme al contrato de servicios.
No son necesariamente dinero perdido: pueden haberte permitido evaluar la vivienda y evitar una decisión equivocada. Pero tampoco conviene minimizar su coste ni asumir que quedará compensado por una eventual indemnización del vendedor.
Y si la compra sigue adelante, el tiempo invertido en diseñar y preparar la reforma puede reducir considerablemente la espera posterior.

Secuencia orientativa. El estudio técnico, el proyecto y la financiación pueden avanzar en paralelo; los plazos dependen de cada operación.
La financiación de la reforma: lo que debes aclarar con el banco
Hasta aquí hemos hablado de la hipoteca para comprar la vivienda. Pero, si además necesitas financiar las obras, hay que estudiar una segunda cuestión: cómo va a pagar el banco la reforma y qué garantías exige para hacerlo.
No des por hecho que el banco financiará la obra por el simple hecho de concederte una hipoteca para comprar el piso. Puede aprobar la compra y no financiar la reforma, conceder solo una parte del presupuesto o exigir una estructura de financiación específica.
En función de la entidad y del producto, pueden plantearse diferentes escenarios:
- Hipoteca para la compra y ahorro propio para la reforma. Es la situación más sencilla de entender: el préstamo cubre la adquisición dentro de los límites aprobados y el comprador aporta los fondos necesarios para las obras.
- Financiación conjunta de compra y reforma. Algunas operaciones pueden estructurarse para contemplar ambas necesidades, pero deben negociarse y aprobarse expresamente. No existe una ampliación automática del préstamo por el hecho de presentar un proyecto.
- Financiación de las obras mediante disposiciones sucesivas. En determinados productos, el dinero se libera por fases, a medida que se justifican los avances mediante certificaciones u otra documentación exigida por la entidad.
Cada alternativa tiene consecuencias diferentes para el presupuesto, los plazos y la liquidez que necesitarás durante la obra.
¿Qué ocurre con la tasación?
La tasación es una de las piezas que el banco utiliza para valorar la garantía del préstamo, junto con la capacidad de pago del comprador y sus propios criterios de riesgo.
En una operación de compra y reforma hay que distinguir entre el valor actual de la vivienda y el valor que podría alcanzar una vez ejecutada la intervención.
Si el informe contempla una hipótesis de vivienda terminada, esa valoración futura no equivale a disponer hoy de ese dinero. El banco puede utilizar criterios distintos para determinar el importe financiable y no está obligado a prestar un porcentaje del valor estimado tras la reforma.
Por ejemplo, una vivienda que cuesta 200.000 € podría tener un valor estimado superior después de una reforma importante. Pero eso no significa que el banco vaya a financiar automáticamente el precio de compra más todo el presupuesto de obra.
La entidad debe confirmar qué valor toma como referencia, qué porcentaje aplica, qué gastos admite y qué condiciones establece para liberar el dinero.
Si la financiación de la obra se vincula a certificaciones, también hay que prever cómo se abonarán las primeras facturas y los trabajos ejecutados antes de cada disposición.
Un préstamo aprobado no siempre significa que todo el importe esté disponible desde el primer día.
¿Qué documentación puede exigir el banco?
- El presupuesto detallado de la reforma.
- El proyecto técnico, cuando corresponda.
- La licencia de obras o la documentación administrativa necesaria.
- La tasación del inmueble y, si procede, la valoración de la vivienda reformada.
- Certificaciones de obra u otra documentación justificativa de los avances.
- La documentación económica del comprador y la información necesaria para analizar la operación.
La lista concreta debe solicitarse a la entidad antes de comprometerse con la compra.
¿Por qué el arquitecto puede ser necesario desde esta fase?
Porque ya no se trata solo de imaginar una distribución o calcular un coste aproximado. Cuando la financiación depende de una reforma, hay que definir qué se va a ejecutar, cuánto cuesta, qué documentación técnica requiere y qué permisos pueden ser necesarios.
El equipo técnico puede preparar el alcance de la intervención, desarrollar el proyecto cuando corresponda, elaborar mediciones y presupuestos y ayudar a coordinar la documentación necesaria para que el banco valore la operación.
Eso no garantiza la concesión del préstamo, que corresponde a la entidad financiera. Sí permite presentar una operación mejor definida y detectar incompatibilidades entre el presupuesto, los plazos, las exigencias bancarias y los recursos disponibles.
¿Hay que pagar el proyecto antes de comprar?
Puede ser necesario adelantar parte de los honorarios antes de la escritura, especialmente si el banco exige documentación técnica para estudiar o formalizar la financiación de las obras.
Por eso, recomendamos pactar el encargo por fases y establecer qué documentación se preparará, cuándo se entregará y cuánto costará cada etapa. Así podrás prever la tesorería necesaria y evitar encargar un proyecto completo cuando todavía no sabes si la operación saldrá adelante.
La idea fundamental es esta: si necesitas financiar la reforma, la viabilidad bancaria debe estudiarse junto con la viabilidad técnica y económica, antes de comprometerte definitivamente con la compra.
La firma ante notario: una o varias escrituras, según la operación
La firma de la escritura pública formaliza la compraventa. Si la compra se financia mediante hipoteca, lo habitual es que la operación incluya también la escritura del préstamo hipotecario.
Si el banco ha aprobado una financiación que contempla tanto la adquisición como las obras, puede estructurarse la operación para formalizar la compraventa y el préstamo en la misma sesión notarial, mediante las escrituras que correspondan. También puede existir una financiación adicional o separada, con sus propias condiciones y formalización.
No debe darse por hecho que habrá una única hipoteca que cubra todo ni que la financiación de la reforma se concederá el mismo día de la compra. La estructura depende de la entidad, del producto aprobado y de las garantías exigidas.
Antes de llegar a ese momento, el comprador debe haber completado los trámites bancarios y notariales y revisado las condiciones definitivas de la operación. Cuando resulta aplicable la Ley 5/2019 de contratos de crédito inmobiliario, debe respetarse el plazo legal de información precontractual y el procedimiento de transparencia notarial; con carácter general, la documentación debe entregarse con al menos diez días naturales de antelación a la firma del préstamo, sin perjuicio de las particularidades aplicables.
Desde las primeras conversaciones hasta la firma pueden transcurrir varias semanas. Como referencia orientativa, una operación con financiación puede necesitar entre seis y diez semanas desde que se concreta el acuerdo, aunque puede ser más rápida o prolongarse por cuestiones documentales, de tasación, de financiación o por los plazos pactados.
Mientras tanto, si el diseño y la documentación se han preparado con antelación, el equipo técnico puede estar en condiciones de avanzar en los siguientes pasos de la reforma.
Después de la firma habrá que completar los trámites fiscales y registrales de la compra, obtener las autorizaciones que correspondan y organizar el inicio de la obra. El plazo y la documentación necesarios dependerán del tipo de intervención y del municipio.
Comprar la vivienda es una etapa. Prepararla para reformar es otra.
La reforma: cuando el presupuesto inicial se convierte en una obra real
Una vez formalizada la compra, comienza la fase de desarrollo y ejecución de la reforma.
En este momento, contar con un proyecto bien definido y un presupuesto desglosado ayuda a coordinar industriales, comparar ofertas, ordenar las decisiones de diseño y controlar las desviaciones.
No elimina todos los imprevistos. En una vivienda existente pueden aparecer patologías o condiciones ocultas que solo se descubren al abrir rozas, levantar pavimentos o desmontar instalaciones. Pero conocer el estado inicial, definir el alcance y reservar una contingencia razonable reduce la incertidumbre.
También conviene distinguir entre el presupuesto de ejecución y el desembolso total: el segundo incluye los impuestos aplicables, los honorarios técnicos, las licencias, el equipamiento y las partidas que no estén contempladas en la oferta de obra.
En A54insitu entendemos la reforma como un proceso completo: estudiar, proyectar, presupuestar, tramitar, coordinar y ejecutar. El objetivo es que las decisiones de diseño y las decisiones económicas avancen juntas.
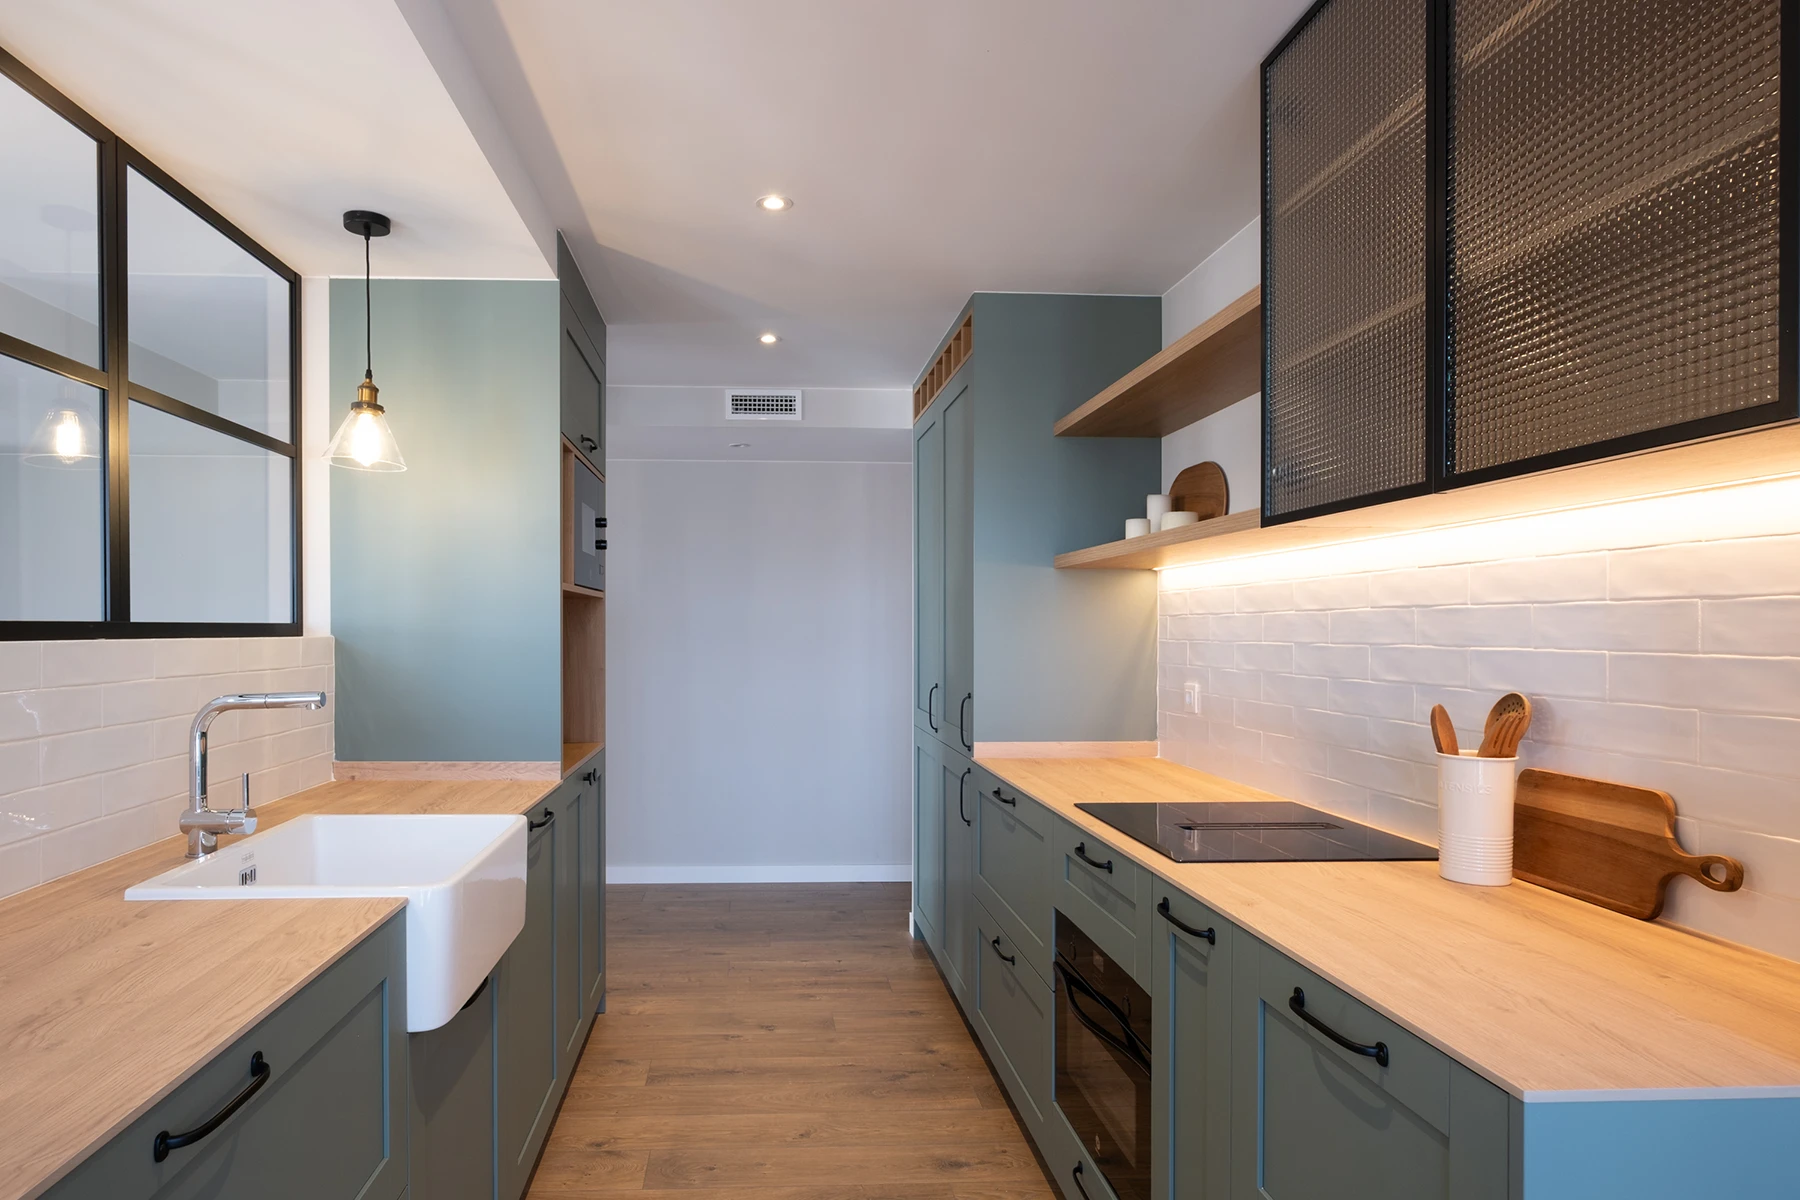
Proyecto Fray Luis Amigo: Reforma integral en vivienda de segunda mano.
Comprar bien es saber qué estás comprando y cuánto te costará transformarlo
La mejor vivienda no siempre es la que tiene el precio más bajo ni la que presenta las fotografías más atractivas.
A veces, una vivienda que necesita una intervención mayor puede ser una buena oportunidad. Otras veces, un piso aparentemente económico exige tantas actuaciones que deja de serlo.
La diferencia está en conocer el alcance real de la operación antes de comprometer el dinero.
En A54insitu creemos que el asesoramiento arquitectónico debe formar parte de la decisión de compra desde el primer momento. No solo para imaginar cómo puede quedar una vivienda, sino para valorar si es viable, cuánto puede costar y qué decisiones conviene tomar antes de avanzar.
Porque una reforma bien planteada no empieza el día que entra el primer industrial.
Empieza el día que decides buscar una vivienda y haces los números para saber hasta dónde puedes llegar.
Este enfoque conecta con dos contenidos que pueden ayudarte a preparar la operación: nuestra guía sobre comprar una vivienda de segunda mano y el caso real de una reforma integral en Zaragoza ejecutada en ocho semanas.